01/04/2001
| 00:19:50
Aspectos contables de la Ley de Sociedades Cooperativas (I)
La UNED en TVE-2
Las sociedades cooperativas son aquellas en que las personas se asocian libremente para cubrir unos objetivos socioeconómicos. Esta es la definición que recoge la Ley 27/1999 sobre Sociedades Cooperativas, que sustituyó a la normativa anterior de 1987 para adaptarse a los cambios económicos y empresariales. Estas sociedades se rigen respetando los principios formulados por la Alianza Cooperativa Internacional, su capital social está dividido en participaciones y la propiedad es colectiva.
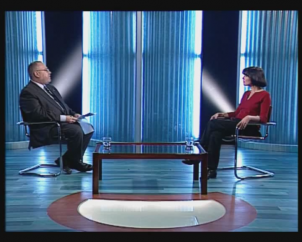
Una propuesta de Ana Isabel Segovia, Paloma del Campo y Teresa Herrador.
-
Ana Isabel Segovia San Juan profesora de Economía de la Empresa y Contabilidad, Facultad Económicas y Empresariales. UNEDPaloma del Campo Moreno profesora de Economía de la Empresa y Contabilidad, Facultad Económicas y Empresariales, UNEDTeresa Herrador Alcaide profesora de Economía de la Empresa y Contabilidad, UNEDRealizador: Benito María Valle realizador UNED Media, UNEDRedactor: Santiago Sánchez Martín redactor - locutor CEMAV, UNEDLocutor: Santiago Sánchez Martín redactor - locutor CEMAV, UNEDLicencia: Copyright (Licencia propietaria)Visto: 184 veces